Najważniejsze w 30 sekund
- Drugi próg podatkowy to stawka 32% zamiast 12%, ale tylko od nadwyżki podstawy opodatkowania ponad 120 000 zł w roku.
- Na umowie o pracę próg przekracza pensja od około 11 900 zł brutto miesięcznie. Im wyższa pensja, tym wcześniej w roku.
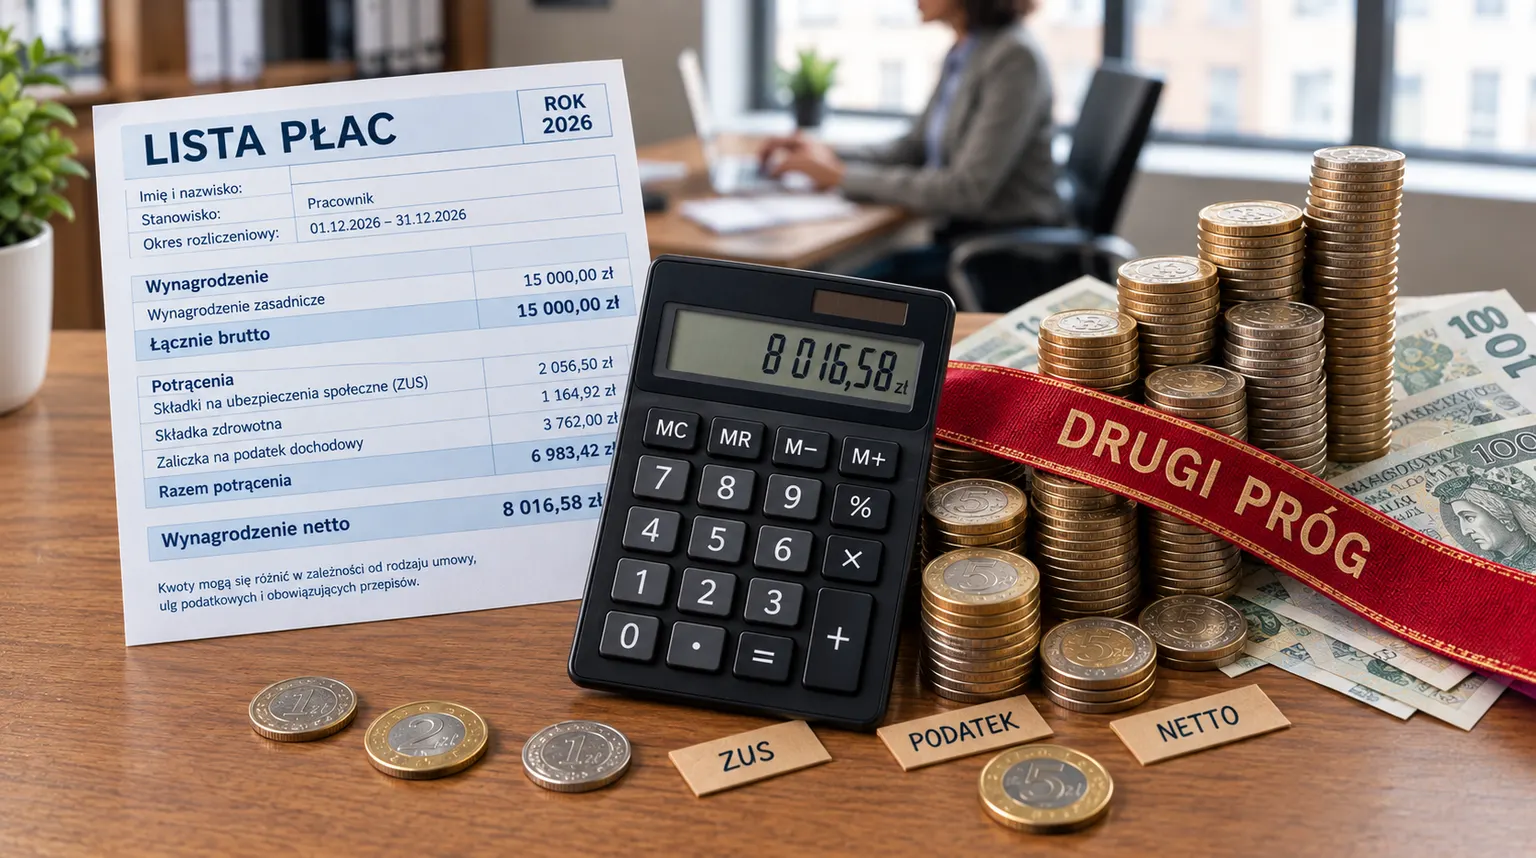
- Przy 15 000 zł brutto próg wypada w październiku, a wypłata spada z 10 555,58 zł do 8016,58 zł na rękę - mimo tej samej pensji brutto.
Jesienią część osób dostaje niższy przelew niż miesiąc wcześniej, choć umowa się nie zmieniła i nikt nie obciął premii. Najczęściej to drugi próg podatkowy: od pewnego momentu w roku pracodawca pobiera zaliczkę na podatek według wyższej stawki.
Poniżej wyjaśniamy, od jakiej kwoty działa drugi próg w 2026 roku, od jakiej pensji brutto zaczyna cię dotyczyć, w którym miesiącu go przekroczysz i o ile spadnie wtedy wypłata. Dokładny miesiąc dla własnej pensji pokaże widok roczny w kalkulatorze wynagrodzeń.
Czym jest drugi próg podatkowy
Skala podatkowa w 2026 roku ma dwa przedziały. Od podstawy opodatkowania do 120 000 zł w roku płaci się 12% minus kwota zmniejszająca podatek (3600 zł). Powyżej tej kwoty podatek to 10 800 zł plus 32% nadwyżki ponad 120 000 zł.
Dwie rzeczy są tu kluczowe. Po pierwsze, liczy się podstawa opodatkowania narastająco od stycznia, a nie pojedyncza wypłata. Dlatego próg nie pojawia się w styczniu, tylko w miesiącu, w którym suma od początku roku przekroczy 120 000 zł. Po drugie, wyższa stawka obejmuje tylko nadwyżkę. Dochód do 120 000 zł zostaje opodatkowany stawką 12%, bez względu na to, ile zarobisz ponad tę kwotę.
Od jakiej pensji brutto zaczyna się 32%
120 000 zł to nie jest kwota brutto. Podstawa opodatkowania powstaje po odjęciu od pensji składek na ubezpieczenia społeczne i kosztów uzyskania przychodu, więc jest wyraźnie niższa od brutto. Na umowie o pracę przez cały rok próg przekracza dopiero pensja od około 11 900 zł brutto miesięcznie.
Kto zarabia mniej, przez cały rok płaci zaliczki według stawki 12%. Wyjątkiem są dodatkowe wypłaty: premia roczna, nagroda czy ekwiwalent za urlop mogą przenieść ponad próg także osobę z niższą pensją zasadniczą. Jak liczyć takie wypłaty, opisujemy w artykule o premii brutto i netto.
Przykład: 15 000 zł brutto miesiąc po miesiącu
Stała pensja 15 000 zł brutto daje co miesiąc 12 694 zł podstawy opodatkowania. Po 9 miesiącach uzbiera się 114 246 zł, czyli wciąż poniżej progu. W październiku suma dochodzi do 126 940 zł i próg zostaje przekroczony.
| Miesiąc | Na rękę | Zaliczka na podatek | Podstawa od stycznia |
|---|---|---|---|
| Styczeń | 10 555,58 zł | 1223,00 zł | 12 694 zł |
| Luty | 10 555,58 zł | 1223,00 zł | 25 388 zł |
| Marzec | 10 555,58 zł | 1223,00 zł | 38 082 zł |
| Kwiecień | 10 555,58 zł | 1223,00 zł | 50 776 zł |
| Maj | 10 555,58 zł | 1223,00 zł | 63 470 zł |
| Czerwiec | 10 555,58 zł | 1223,00 zł | 76 164 zł |
| Lipiec | 10 555,58 zł | 1223,00 zł | 88 858 zł |
| Sierpień | 10 555,58 zł | 1223,00 zł | 101 552 zł |
| Wrzesień | 10 555,58 zł | 1223,00 zł | 114 246 zł |
| Październik (próg) | 9167,58 zł | 2611,00 zł | 126 940 zł |
| Listopad | 8016,58 zł | 3762,00 zł | 139 634 zł |
| Grudzień | 8016,58 zł | 3762,00 zł | 152 328 zł |
W październiku wyższą stawką jest opodatkowana tylko część wypłaty. Do progu brakowało 5754 zł, więc od tej części zaliczka to nadal 12%, a 32% płaci się od pozostałych 6940 zł. Stąd zaliczka 2611,00 zł zamiast 1223,00 zł. Od następnego miesiąca cała podstawa jest już ponad progiem i zaliczka ustala się na 3762,00 zł.
Wypłata na rękę spada więc w dwóch krokach: z 10 555,58 zł do 9167,58 zł, a potem do 8016,58 zł. To o 2539,00 zł mniej niż na początku roku. W skali całego roku ponad próg wychodzi 32 328 zł podstawy, a wyższa stawka kosztuje 6465,60 zł podatku więcej, niż gdyby cały dochód był opodatkowany stawką 12%.
Założenia: umowa o pracę przez cały rok u jednego pracodawcy, PIT-2 w wariancie 1/12 (300 zł miesięcznie), standardowe koszty uzyskania przychodu (250 zł), bez PPK, bez ulg PIT-0, rezydencja podatkowa w Polsce.
Kiedy przekroczysz próg - tabela dla popularnych pensji
Im wyższa pensja, tym wcześniej w roku suma podstawy dochodzi do 120 000 zł. Tabela pokazuje miesiąc przekroczenia progu oraz wypłatę na początku i na końcu roku.
| Brutto | Próg w miesiącu | Na rękę w styczniu | Na rękę w grudniu |
|---|---|---|---|
| 10 000 zł | bez progu | 7147,39 zł | 7147,39 zł |
| 12 000 zł | grudzień | 8509,87 zł | 8257,87 zł |
| 15 000 zł | październik | 10 555,58 zł | 8016,58 zł |
| 20 000 zł | sierpień | 13 963,78 zł | 10 561,78 zł |
| 25 000 zł | czerwiec | 17 371,97 zł | 14 263,88 zł |
Założenia jak w przykładzie powyżej. Przy najwyższej pensji z tabeli w grudniu działa jeszcze drugi mechanizm: po przekroczeniu rocznego limitu podstawy przestaje się płacić składki emerytalną i rentową, co podnosi wypłatę. Opisujemy go w artykule o podwyżce brutto i netto.
Trzy częste nieporozumienia
- „Po przekroczeniu progu cała pensja idzie pod 32%”. Nie. Wyższa stawka obejmuje wyłącznie nadwyżkę ponad 120 000 zł. Podatek od dochodu poniżej progu się nie zmienia.
- „Podwyżka może obniżyć wypłatę”. Nie może. Skoro 32% płaci się tylko od dodatkowego dochodu, każda podwyżka zwiększa kwotę na rękę - po prostu wolniej. Z 1000 zł podwyżki brutto w pierwszym progu zostaje 681,24 zł, a po przekroczeniu drugiego 509,24 zł. Wyliczenie znajdziesz w artykule ile podwyżki brutto potrzeba na oczekiwane netto.
- „Próg zaczyna się od 120 000 zł zarobków”. Chodzi o podstawę opodatkowania, nie o brutto. Na etacie odpowiada jej roczna pensja wyraźnie wyższa niż 120 000 zł, bo najpierw odejmuje się składki i koszty uzyskania przychodu. Różnicę między tymi kwotami tłumaczymy w artykule czym się różni brutto od netto.
Dwie prace albo zmiana pracy w trakcie roku
Pracodawca liczy próg tylko od dochodu, który sam ci wypłacił od początku roku. Nie wie, ile zarobiłeś gdzie indziej. Ma to dwa skutki:
- Zmiana pracy w trakcie roku. Nowy pracodawca zaczyna liczenie od zera, więc może pobierać zaliczki według stawki 12%, choć łącznie próg masz już za sobą.
- Dwie prace jednocześnie. Każdy z pracodawców widzi dochód poniżej progu, a przekracza go dopiero suma.
W obu sytuacjach wypłaty są wyższe, niż wynikałoby ze skali, a różnicę trzeba dopłacić w zeznaniu rocznym. Przykład: dwóch płatników, u każdego 80 000 zł podstawy opodatkowania w roku. Zaliczki pobrane według stawki 12% to razem 15 600 zł, a podatek od 160 000 zł według skali wynosi 23 600 zł. Do dopłaty zostaje 8000 zł.
Wskazówka: Jeśli wiesz, że łącznie przekroczysz próg, odłóż różnicę na bieżąco. Dopłata z zeznania rocznego nie jest karą - to podatek, którego żaden z płatników nie mógł pobrać w ciągu roku.
Wspólne rozliczenie z małżonkiem
Małżonkowie mogą rozliczyć się wspólnie. Podatek liczy się wtedy od połowy ich łącznych dochodów i mnoży przez dwa. W praktyce próg dla pary to 240 000 zł łącznej podstawy, a kwota zmniejszająca podatek liczy się podwójnie.
Przykład: jedna osoba ma 180 000 zł podstawy opodatkowania, druga nie ma dochodów. Rozliczając się samodzielnie, pierwsza zapłaci 30 000 zł podatku. Przy wspólnym rozliczeniu podatek wyniesie 14 400 zł, czyli o 15 600 zł mniej. Im bardziej zbliżone dochody małżonków, tym mniejsza korzyść.
Tę korzyść można dostać już w ciągu roku. Jeśli złożysz pracodawcy oświadczenie, że zamierzasz rozliczyć się wspólnie, a dochody małżonka nie przekraczają 120 000 zł, pracodawca przez cały rok pobiera zaliczki według stawki 12%, także po przekroczeniu progu.
Oba przykłady z zeznaniem rocznym to sama skala podatkowa zastosowana do okrągłej podstawy, bez ulg, odliczeń i innych dochodów. Kalkulator na tej stronie liczy zaliczki pobierane w ciągu roku, a nie zeznanie roczne.
Drugi próg na zleceniu i na B2B
Próg dotyczy sumy dochodów opodatkowanych według skali: z etatu, umowy zlecenia, umowy o dzieło, emerytury i działalności na skali razem. Ostatecznie rozstrzyga o nim zeznanie roczne, w którym wszystkie te dochody się sumują.
Przy zleceniu i dziele jest jedna ważna różnica: zleceniodawca nie pilnuje progu. Pobiera zaliczkę według stawki 12% przez cały rok, także wtedy, gdy twój dochód dawno przekroczył 120 000 zł. Wypłaty nie spadają, ale podatek 32% od nadwyżki trzeba dopłacić w zeznaniu rocznym.
Przykład: zlecenie na 20 000 zł brutto miesięcznie daje 14 198 zł podstawy opodatkowania, więc próg jest przekroczony w wrześniu. Zaliczka wynosi mimo to 1404,00 zł w każdym miesiącu, a na rękę wychodzi 14 746,68 zł. Przez rok ponad próg wychodzi 50 376 zł podstawy i z samej tej umowy zostaje do dopłaty około 10 072,32 zł.
Można rozłożyć to na bieżące wypłaty. Na wniosek zleceniobiorcy płatnik stosuje stawkę 32% zamiast 12%: zaliczka rośnie wtedy do 4243,00 zł, a wypłata spada do 11 907,68 zł. Wyższa stawka obejmuje całą podstawę, a nie tylko nadwyżkę ponad próg, dlatego wniosek składa się zwykle dopiero wtedy, gdy dochód zbliża się do 120 000 zł. Złożony w styczniu oznaczałby w tym przykładzie 23 995,68 zł nadpłaty, zwracanej dopiero po rozliczeniu rocznym. Gdy wyższa stawka zaczyna działać w październiku, czyli w miesiącu po przekroczeniu progu, dopłata w zeznaniu spada do 1555,32 zł. W kalkulatorze ustawisz ten miesiąc w założeniach zlecenia i od razu zobaczysz wypłaty w widoku rocznym.
Założenia przykładu: zlecenie jako jedyny tytuł do ubezpieczeń, bez dobrowolnej składki chorobowej, koszty uzyskania przychodu 20%, PIT-2 w wariancie 1/12. Dopłata i nadpłata to sama skala podatkowa dla podstawy z tej jednej umowy, bez ulg i innych dochodów.
Na B2B wszystko zależy od formy opodatkowania. Na skali podatkowej próg działa tak samo jak na etacie. Podatek liniowy ma jedną stawkę bez progu, a ryczałt liczy się od przychodu, bez skali. Dlatego przy wysokich dochodach wybór formy opodatkowania zmienia wynik bardziej niż cokolwiek innego - policzysz to w porównywarce form opodatkowania, a etat z działalnością zestawia artykuł UoP czy B2B w 2026 roku.
Jak zobaczyć próg w kalkulatorze
W kalkulatorze wynagrodzeń wpisz pensję brutto i wybierz „Rok miesiąc po miesiącu”. Zobaczysz dwanaście wypłat z zaliczką na podatek w każdej, a miesiąc przekroczenia progu jest oznaczony. W tym widoku można też dopisać premię w wybranym miesiącu i sprawdzić, czy przesunie próg.
Na comiesięczną zaliczkę wpływa też PIT-2, czyli pomniejszenie o 300 zł. Działa niezależnie od progu i opisujemy je w artykule o PIT-2 i kwocie zmniejszającej podatek.
Podsumowanie
Drugi próg podatkowy to 32% od nadwyżki podstawy opodatkowania ponad 120 000 zł w roku. Na etacie zaczyna dotyczyć pensji od około 11 900 zł brutto miesięcznie i pojawia się w miesiącu, w którym dochód narastająco przekroczy próg. Od tego momentu wypłaty są niższe do końca roku, a w styczniu wracają do poprzedniego poziomu. Planując budżet, patrz więc na cały rok, a nie na styczniowy przelew.
Stan prawny: Polska, 2026 rok. Wyniki są informacyjne i nie stanowią porady podatkowej. Źródła stawek znajdziesz w metodyce.
Najczęstsze pytania
Od jakiej kwoty jest drugi próg podatkowy w 2026 r.?
Drugi próg zaczyna się powyżej 120 000 zł podstawy opodatkowania w roku. Do tej kwoty stawka wynosi 12%, a od nadwyżki 32%. Podstawa opodatkowania to nie pensja brutto, tylko dochód po odjęciu składek społecznych i kosztów uzyskania przychodu.
Ile trzeba zarabiać brutto, żeby wejść w drugi próg podatkowy?
Na umowie o pracę przez cały rok, ze standardowymi kosztami uzyskania przychodu, próg przekracza pensja od około 11 900 zł brutto miesięcznie. Przy 15 000 zł brutto próg wypada w październiku.
Czy po przekroczeniu progu cała pensja jest opodatkowana 32%?
Nie. Stawka 32% dotyczy tylko nadwyżki ponad 120 000 zł. Dochód do tej kwoty pozostaje opodatkowany stawką 12%, także po przekroczeniu progu.
Czy podwyżka może obniżyć wypłatę przez drugi próg?
Nie. Wyższa stawka obejmuje tylko dodatkowy dochód, więc każda podwyżka zwiększa kwotę na rękę. W drugim progu z 1000 zł podwyżki brutto zostaje 509,24 zł, czyli mniej niż w pierwszym, ale nadal jest to plus.
Czy drugi próg podatkowy działa przy umowie zlecenia?
Tak, ale dopiero w zeznaniu rocznym. Zleceniodawca pobiera zaliczkę według stawki 12% przez cały rok, także po przekroczeniu 120 000 zł dochodu, więc podatek 32% od nadwyżki trzeba dopłacić po roku. Na wniosek zleceniobiorcy płatnik może stosować stawkę 32% już w ciągu roku.
Czy drugi próg podatkowy dotyczy B2B?
Tak, jeśli działalność jest opodatkowana według skali podatkowej. Podatek liniowy ma jedną stawkę bez progu, a ryczałt liczy się od przychodu według stawek zależnych od rodzaju działalności.
Jak uniknąć drugiego progu podatkowego?
Progu nie da się ominąć, ale można go przesunąć. Przy wspólnym rozliczeniu z małżonkiem podatek liczy się od połowy łącznych dochodów i mnoży przez dwa, więc stawka 32% zaczyna się dopiero powyżej 240 000 zł łącznej podstawy.
Źródła
- podatki.gov.pl - co jest opodatkowane, dochody z pracy
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych - art. 27 ust. 1 (skala podatkowa), art. 32 ust. 2-3 (zaliczki pobierane przez pracodawcę), art. 41 ust. 1 i art. 41a (zaliczki ze zlecenia i dzieła), art. 6 ust. 2 (wspólne opodatkowanie małżonków)
Tekst informacyjny, nie stanowi porady podatkowej ani prawnej.