Najważniejsze w 30 sekund
- W większości przypadków warto: przy kredycie 480 000 zł na 25 lat przy oprocentowaniu 5,94% nadpłata 300 zł miesięcznie to 90 437,34 zł mniej odsetek.
- Najwięcej daje nadpłata na początku kredytu i ze skróceniem okresu.
- Przy oprocentowaniu zmiennym po trzech latach od zawarcia umowy bank nie może wziąć za nadpłatę prowizji.
Kredyt hipoteczny to zwykle największe zobowiązanie w życiu, zaciągane na 20, 25, a nawet 30 lat. Po pierwszym spojrzeniu na harmonogram spłat wiele osób przeżywa szok: suma odsetek potrafi dorównać pożyczonemu kapitałowi, a czasem go przewyższyć. Przy kredycie 480 000 zł na 25 lat przy oprocentowaniu 5,94% odsetki przez cały okres wynoszą 442 518,20 zł. Przy oprocentowaniu 7% ten sam kredyt kosztuje już 537 762,06 zł odsetek - więcej, niż wynosi sam kredyt.
Nie trzeba się na to godzić przez kolejne dekady. Sposobem na zmniejszenie tych kosztów jest nadpłata kredytu hipotecznego. Poniżej sprawdzamy na konkretnych liczbach, ile daje nadpłata regularna i jednorazowa, który wariant wybrać, kiedy bank może wziąć prowizję i kiedy lepiej odłożyć pieniądze. Swój kredyt policzysz w kalkulatorze nadpłaty kredytu hipotecznego.
Jak działa nadpłata kredytu hipotecznego
Każda rata kredytu składa się z dwóch części:
- części kapitałowej - kwoty, którą faktycznie oddajesz z pożyczonych pieniędzy,
- części odsetkowej - wynagrodzenia banku, liczonego od aktualnego salda zadłużenia.
Nadpłata w całości zmniejsza kapitał do spłaty. Od tej chwili odsetki są naliczane od niższego salda, więc w każdej kolejnej racie jest ich mniej. Jedynym wyjątkiem jest rekompensata, którą bank może w niektórych sytuacjach pobrać za wcześniejszą spłatę - piszemy o niej niżej. Prawo do nadpłaty daje ustawa: kredyt hipoteczny możesz spłacić w całości albo w części w każdym czasie (art. 38 ustawy o kredycie hipotecznym).
Ile zaoszczędzisz, nadpłacając kredyt co miesiąc
Nie trzeba od razu wpłacać dziesiątek tysięcy złotych. Nawet niewielka, ale regularna nadpłata szybko zmniejsza saldo, bo każda złotówka przestaje generować odsetki do końca kredytu. Dla kredytu 480 000 zł na 25 lat przy oprocentowaniu 5,94% (rata 3075,07 zł) wygląda to tak:
| Nadpłata co miesiąc | Mniej odsetek | Kredyt krótszy o |
|---|---|---|
| 200 zł | 65 089,91 zł | 3 lata i 2 miesiące |
| 300 zł | 90 437,34 zł | 4 lata i 5 miesięcy |
| 500 zł | 131 566,47 zł | 6 lat i 6 miesięcy |
Założenia: kredyt 480 000 zł na 25 lat przy oprocentowaniu 5,94% (średnie oprocentowanie nowych kredytów mieszkaniowych według NBP), raty równe, nadpłata od pierwszej raty ze skróceniem okresu, oprocentowanie bez zmian przez cały okres, odsetki liczone jako 1/12 stopy rocznej.
Już 200 zł miesięcznie to kilkadziesiąt tysięcy złotych oszczędności, a 500 zł miesięcznie skraca kredyt z 25 lat do 18 lat i 6 miesięcy.
Krótszy okres czy niższa rata?
Po nadpłacie bank przelicza harmonogram na jeden z dwóch sposobów. Który możesz wybrać, zależy od umowy albo regulaminu banku - ustawa tego nie rozstrzyga.
- Skrócenie okresu kredytowania - rata zostaje taka sama, a kredyt kończy się wcześniej. To wariant, który daje największe oszczędności na odsetkach.
- Obniżenie raty - okres zostaje ten sam, a rata spada. Oszczędność jest mniejsza, za to domowy budżet ma więcej luzu, co daje bezpieczeństwo w trudniejszych miesiącach.
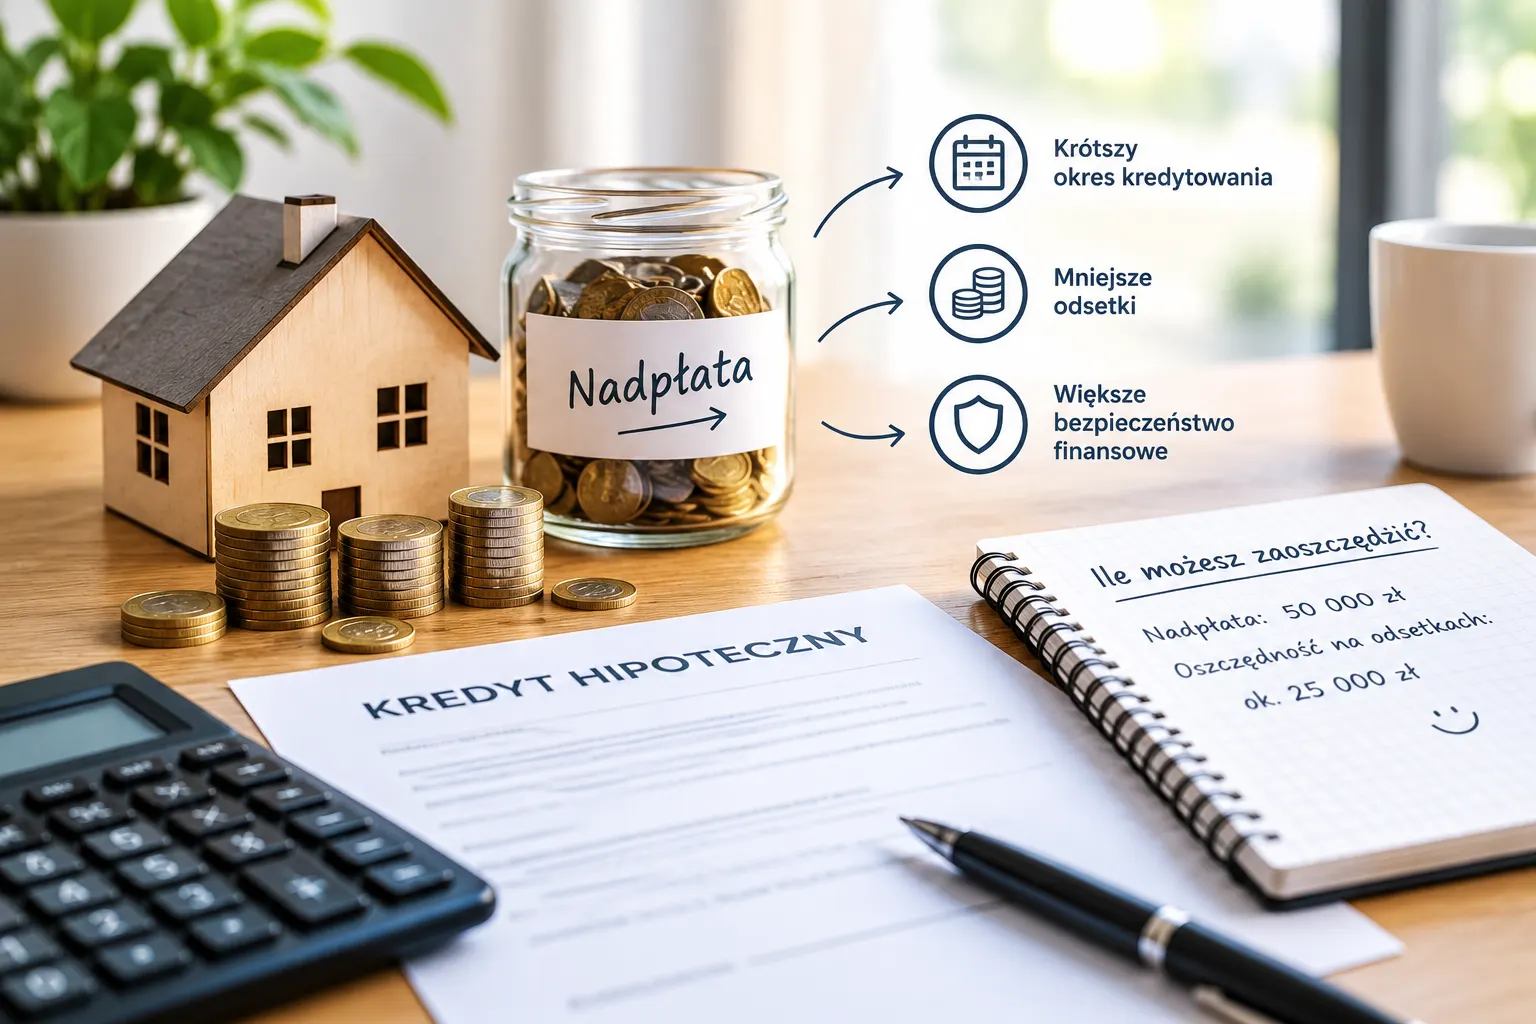
Różnica jest duża. Nadpłata 50 000 zł na starcie kredytu 480 000 zł na 25 lat przy oprocentowaniu 5,94% to 138 753,99 zł mniej odsetek przy skróceniu okresu (kredyt kończy się 5 lat i 1 miesiąc wcześniej) i 46 095,48 zł przy obniżeniu raty - rata spada wtedy o 320,32 zł, do 2754,75 zł.
Kiedy nadpłata opłaca się najbardziej
- Na początku kredytu. W pierwszych latach odsetki stanowią największą część raty, więc każda nadpłacona złotówka ma przed sobą najdłuższy czas, w którym nie wygeneruje odsetek. Te same 50 000 zł nadpłacone na starcie to 138 753,99 zł oszczędności, a po 15 latach spłaty już tylko 34 629,50 zł. Stąd biorą się tak różne liczby podawane w internecie - bez informacji, kiedy nadpłata nastąpiła, kwota oszczędności niewiele mówi.
- Przy wysokim oprocentowaniu. Nadpłata oszczędza dokładnie tyle, ile wynosi oprocentowanie kredytu. Im wyższa stopa, tym więcej warta jest każda nadpłacona złotówka.
- Gdy bank nie może już wziąć prowizji. Przy oprocentowaniu zmiennym po 36 miesiącach od zawarcia umowy nadpłata jest z mocy ustawy bezpłatna.
Czy bank może pobrać prowizję za nadpłatę kredytu?
Bank może pobrać rekompensatę za wcześniejszą spłatę tylko wtedy, gdy przewiduje ją umowa, i tylko w sytuacjach wskazanych w art. 40 ustawy o kredycie hipotecznym:
- oprocentowanie zmienne - wyłącznie przez 36 miesięcy od zawarcia umowy, najwyżej 3% nadpłacanej kwoty i nie więcej niż odsetki, które byłyby od niej naliczone przez rok. Przy nadpłacie 20 000 zł rok po podpisaniu umowy to maksymalnie 600,00 zł;
- okres stałej stopy - rekompensata jest dopuszczalna w tym okresie, ale nie może przekraczać kosztów banku bezpośrednio związanych ze spłatą;
- umowy sprzed 22 lipca 2017 r. - ustawa ich nie obejmuje i o prowizji decyduje zapis w umowie.
Jeśli nie wiesz, ile bank weźmie, możesz poprosić go o informację o kosztach wcześniejszej spłaty - musi odpowiedzieć w ciągu 7 dni roboczych (art. 38 ust. 2-3 ustawy). Przy wcześniejszej spłacie może też wrócić część prowizji za udzielenie kredytu, ale tylko wtedy, gdy jej wysokość zależała od okresu kredytu (uchwała Sądu Najwyższego z 31.05.2023, III CZP 144/22). Kalkulator nadpłaty stosuje te zasady automatycznie, gdy podasz datę zawarcia umowy i rodzaj oprocentowania.
Nadpłacić kredyt czy odłożyć pieniądze?
Nadpłata działa jak bezpieczna lokata oprocentowana tak jak Twój kredyt, od której nie płacisz podatku. Od odsetek z lokaty czy obligacji trzeba oddać 19% podatku (art. 30a ust. 1 pkt 3 ustawy o PIT), więc przy kredycie na 5,94% lokata musiałaby dawać ponad 7,33% rocznie przed podatkiem, żeby odkładanie dało więcej niż nadpłata.
Są jednak trzy zastrzeżenia, których nie widać w tej liczbie:
- nadpłaconych pieniędzy nie da się łatwo odzyskać, a lokata jest płynna - najpierw odłóż poduszkę finansową na kilka miesięcy wydatków;
- przy oprocentowaniu zmiennym stopa kredytu, a więc i ten próg, zmieni się w czasie;
- oprocentowanie lokat też się zmienia, a najwyższe stawki są zwykle promocyjne i trwają kilka miesięcy.
Inne korzyści z nadpłacania kredytu
- Szybsza wolność finansowa i spokój. Kredyt na 25 lat to ryzyko utraty pracy, wzrostu stóp czy problemów zdrowotnych rozłożone na ćwierć wieku. Każda nadpłata przybliża dzień, w którym mieszkanie będzie w pełni Twoje, bez hipoteki w księdze wieczystej.
- Niższe LTV. Nadpłata obniża stosunek kredytu do wartości nieruchomości (LTV). Część umów przewiduje przy określonym LTV obniżenie marży albo koniec ubezpieczenia niskiego wkładu własnego - sprawdź, czy Twoja umowa ma taki zapis. Niższe LTV pomaga też przy renegocjacji warunków albo przeniesieniu kredytu do innego banku.
- Mniejsza wrażliwość na stopy procentowe. Przy oprocentowaniu zmiennym niższe saldo oznacza, że każdy wzrost stóp podnosi ratę o mniej złotówek.
Skąd wziąć pieniądze na nadpłatę
Najczęstszym źródłem nadpłat są premie, podwyżki i trzynastki. Zanim zaplanujesz nadpłatę, sprawdź, ile z nich naprawdę trafi na konto: policzyliśmy to w artykułach ile zostanie z premii i ile brutto podwyżki daje 1000 zł netto, a własną kwotę policzysz w kalkulatorze wynagrodzeń.
Jak policzyć nadpłatę w kalkulatorze
- Otwórz kalkulator nadpłaty i wpisz saldo do spłaty, liczbę pozostałych rat i oprocentowanie - te dane znajdziesz w aplikacji banku.
- Wpisz nadpłatę jednorazową, nadpłatę co miesiąc albo obie naraz.
- Podaj miesiąc zawarcia umowy i rodzaj oprocentowania, żeby kalkulator sprawdził, czy bank może pobrać rekompensatę.
- Porównaj oba warianty: krótszy okres i niższą ratę. Harmonogram z nadpłatą pobierzesz do CSV albo PDF.
Dopiero wybierasz kredyt? Ratę, odsetki i harmonogram policzysz w kalkulatorze kredytu hipotecznego, który od razu pokazuje raty równe i malejące obok siebie.
Podsumowanie - czy warto nadpłacać kredyt hipoteczny?
W większości przypadków tak. Nadpłata to jedna z najbezpieczniejszych form wykorzystania nadwyżki pieniędzy: daje pewny efekt w postaci odsetek, których nie zapłacisz, a przy oprocentowaniu zmiennym po trzech latach od umowy nie kosztuje nic. Najwięcej daje na początku kredytu i ze skróceniem okresu. Zanim jednak oddasz bankowi oszczędności, zostaw sobie poduszkę finansową - i sprawdź w kalkulatorze, co zrobi z Twoim kredytem 200, 300 czy 500 zł miesięcznie.
Stan prawny: ustawa o kredycie hipotecznym (tekst jednolity Dz.U. 2025 poz. 720), wrzesień 2026. Wyliczenia mają charakter informacyjny, zakładają stałe oprocentowanie i nie zastępują porady finansowej ani harmonogramu z banku.
Najczęstsze pytania
Czy warto nadpłacać kredyt hipoteczny?
W większości przypadków tak - pod warunkiem, że masz odłożoną poduszkę finansową. Przy kredycie 480 000 zł na 25 lat przy oprocentowaniu 5,94% nadpłata 300 zł miesięcznie to 90 437,34 zł mniej odsetek. Nadpłaconych pieniędzy nie da się jednak łatwo odzyskać, więc nie warto oddawać bankowi rezerwy na nieprzewidziane wydatki.
Co jest lepsze: skrócenie okresu kredytu czy zmniejszenie raty?
Skrócenie okresu daje więcej oszczędności. Nadpłata 50 000 zł na starcie kredytu 480 000 zł na 25 lat przy oprocentowaniu 5,94% to 138 753,99 zł mniej odsetek przy skróceniu okresu i 46 095,48 zł przy zmniejszeniu raty. Niższa rata poprawia za to miesięczny budżet - w tym przykładzie o 320,32 zł.
Czy bank może pobrać prowizję za nadpłatę kredytu hipotecznego?
Tylko jeśli przewiduje to umowa. Przy oprocentowaniu zmiennym wyłącznie przez pierwsze 36 miesięcy od zawarcia umowy i najwyżej 3% nadpłacanej kwoty, ale nie więcej niż odsetki od niej za rok. W okresie stałej stopy bank może pobrać rekompensatę do wysokości swoich kosztów związanych ze spłatą. Umowy zawarte przed 22 lipca 2017 r. podlegają wcześniejszym przepisom i o prowizji decyduje umowa.
Ile zaoszczędzę, nadpłacając kredyt o 500 zł miesięcznie?
Przy kredycie 480 000 zł na 25 lat przy oprocentowaniu 5,94% nadpłata 500 zł co miesiąc to 131 566,47 zł mniej odsetek, a kredyt kończy się 6 lat i 6 miesięcy wcześniej. Dla swojego kredytu policzysz to w kalkulatorze nadpłaty na ilezarobie.eu.
Lepiej nadpłacić kredyt czy założyć lokatę?
Nadpłata działa jak lokata oprocentowana tak jak kredyt, od której nie płaci się podatku. Przy kredycie na 5,94% lokata albo obligacje musiałyby dawać ponad 7,33% rocznie przed 19% podatkiem od odsetek, żeby dać więcej. Lokata ma za to przewagę płynności - pieniądze są dostępne, gdy będą potrzebne.
Tekst informacyjny, nie stanowi porady podatkowej ani prawnej.